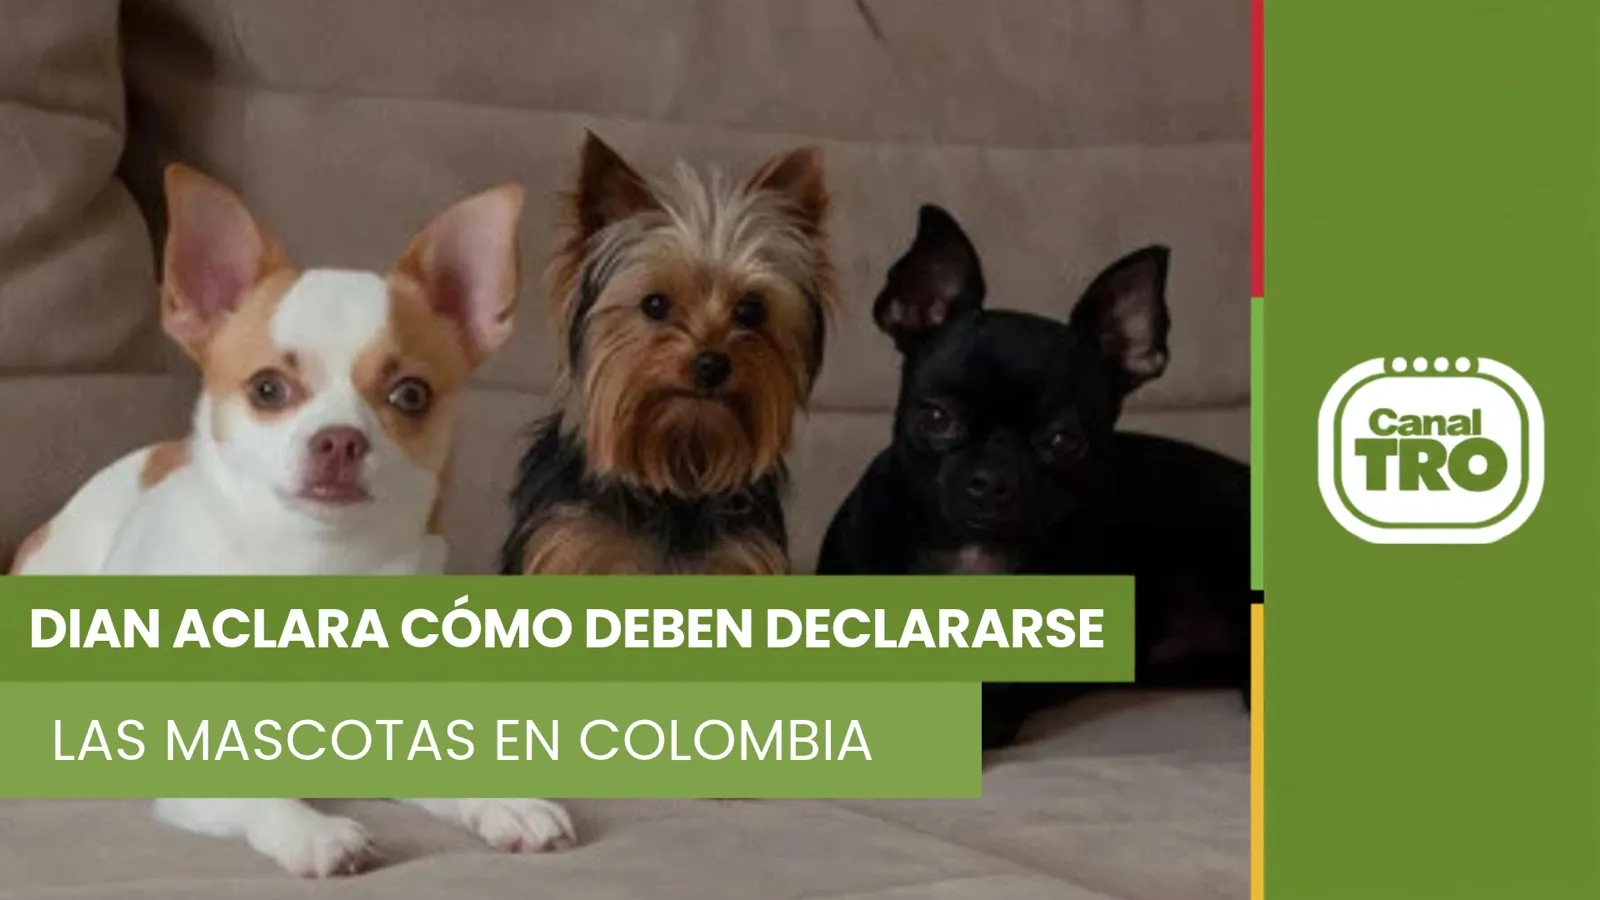
Los animales de compañía pueden formar parte del patrimonio declarado cuando tienen un valor fiscal. Sin embargo, no pueden registrarse como dependientes para acceder a deducciones tributarias.
Redacción: Estefani Averanga – TRO Digital
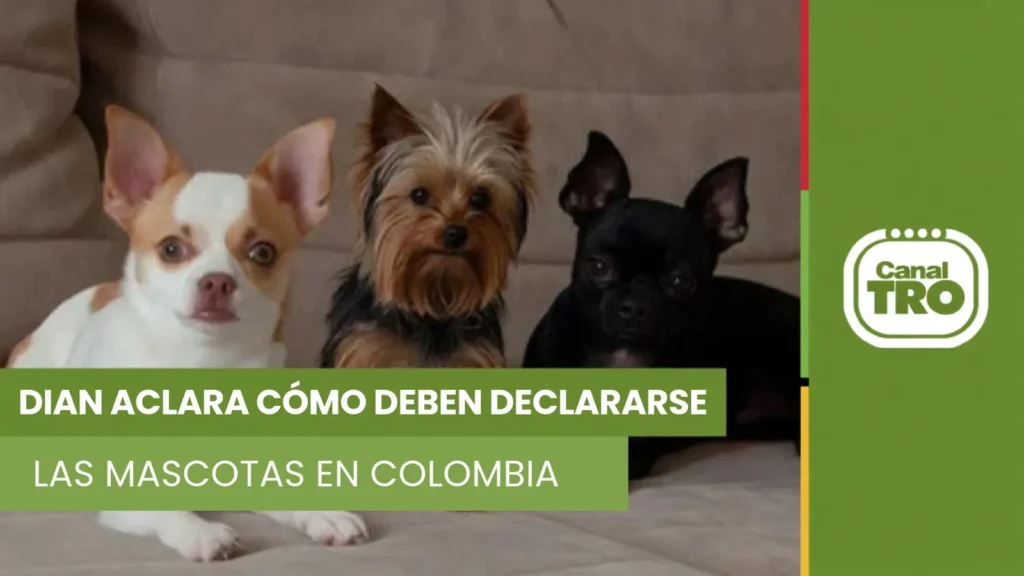
La Dirección de Impuestos y Aduanas Nacionales (DIAN) precisó que las mascotas deben incluirse en el patrimonio bruto de sus propietarios cuando tienen un valor apreciable en dinero y están bajo su posesión fiscal al cierre del año gravable. La disposición comprendería a los animales destinados exclusivamente a compañía o soporte, aunque no generen ingresos ni se utilicen con fines comerciales.
Esta aclaración establece una diferencia entre el registro patrimonial de los animales y los beneficios fiscales que pueden solicitar los contribuyentes. Por tanto, tener un perro o un gato puede tener implicaciones en la composición del patrimonio declarado, pero no habilita automáticamente deducciones por los gastos de su cuidado.
¿Cómo se calcula el valor de una mascota?
Según la DIAN, el valor patrimonial de una mascota comprada se determina generalmente a partir de su costo fiscal. Este puede comprender el precio de adquisición y los desembolsos directamente relacionados con su disponibilidad inicial.
LEA TAMBIÉN: ¡Casi $800 millones! Esto es lo que cuesta reservar el nuevo Tesla Roadster
Para establecer ese valor, se deben considerar las reglas previstas en los artículos 61, 69, 261, 263 y 267 del Estatuto Tributario, de acuerdo con las condiciones aplicables a cada caso.
La entidad también habría aclarado que los gastos posteriores de alimentación, mantenimiento, tratamientos veterinarios o entrenamiento no pueden sumarse automáticamente al valor fiscal del animal. Cada desembolso debe evaluarse según su relación con la adquisición y las disposiciones tributarias correspondientes.
En los casos de adopción, donación u otra adquisición gratuita, es necesario revisar las circunstancias jurídicas y económicas en las que se recibió el animal. De acuerdo con la información suministrada, no sería válido establecer voluntariamente un costo fiscal mediante un avalúo comercial.
Si no existe un precio de adquisición, un valor fiscal previo ni costos iniciales que puedan capitalizarse, el costo fiscal podría ser de cero pesos, según las condiciones del caso.
LE PUEDE INTERESAR: Ecopetrol frena contratos para importar gas a Colombia por altos costos
Las mascotas no pueden declararse como dependientes
Esta precisión debe distinguirse de lo establecido por la DIAN en el Concepto 000011 del 2 de enero de 2025, publicado el 7 de enero de ese año. En ese documento, la entidad determinó que los animales de compañía no cumplen la definición legal de dependientes para acceder a las deducciones contempladas en los artículos 336 y 387 del Estatuto Tributario.
La normativa contempla, bajo condiciones específicas, a los hijos, el cónyuge o compañero permanente, los padres y los hermanos del contribuyente. En consecuencia, los gastos habituales de alimentación y atención veterinaria de una mascota no permiten incluirla como dependiente para reducir el impuesto sobre la renta.
El concepto de 2025 también estableció que la DIAN no puede aplicar medidas cautelares de embargo o secuestro sobre los animales de compañía del deudor en los cobros tributarios. Esta protección reconoce su condición de seres sintientes y tiene respaldo en las disposiciones legales sobre protección animal.
En conclusión, los contribuyentes deben diferenciar entre incluir una mascota en el patrimonio por su valor fiscal y solicitar beneficios tributarios por tenerla a cargo.